Volver a los resultados
Miami-Dade · Florida

UHealth Tower

UHealth Tower (University of Miami)

  • SDerrame cerebral
  • HInfarto (cateterismo)
Atención gratuita hasta
300% (400% si las facturas superan el 25% del ingreso)

Por encima de eso: Ninguno

Resumen

Atención gratuita hasta
300% (400% si las facturas superan el 25% del ingreso)
Por encima de eso
Ninguno
Residencia / inmigración
Debe estar legalmente en EE. UU.; residente de Florida para atención no urgente
Preevaluación para atención programada
No se menciona

¿La atención sería gratuita para mi hogar?

Elija el ingreso de su hogar como porcentaje del FPL. Se usa la misma regla que el buscador.

Elija un nivel de ingreso para ver el resultado.

Pólizas de accidentes e indemnización hospitalaria: Se aplica a la factura Tener una de estas pólizas no le impide calificar. Lo que paga se aplica a la factura; el resto se evalúa según sus ingresos. Ver el texto de la política

Plan de salud: asistencia para gastos de bolsillo: Sí, con límites (saldo después del seguro de $1,000 o más, ingresos hasta 300% FPL)

Contexto de la región: Miami-Dade

Palmetto, Hialeah, North Shore y Coral Gables son los antiguos hospitales de Steward, ahora administrados por Healthcare Systems of America (HSA).

Lo más importante para los pacientes

Los programas más generosos llegan al 300% FPL. Eso incluye a Jackson (cuatro hospitales), Baptist (seis) y UHealth Tower.

Baptist ya no limita el ingreso familiar. Su política revisada el 29 de septiembre de 2026 eliminó el límite de $75,000, así que la atención gratuita ahora llega al 300% FPL para cualquier tamaño de familia ($99,000 al año para una familia de cuatro).

Las reglas migratorias varían. La política de HSA acepta explícitamente a pacientes indocumentados, y Baptist no indica ninguna regla migratoria. UHealth y Mount Sinai exigen presencia o residencia legal, y el procedimiento de Prime de Jackson (SOP 1.07, revisado el 30 de septiembre de 2026) permite inscribirse a los residentes indocumentados de Miami-Dade; solo se excluye a los visitantes con visa B1/B2 todavía vigente. Si un caso de asilo pendiente cuenta como presencia legal en UHealth y Mount Sinai debe confirmarse con cada hospital.

HCA llega solo hasta el 200%. HCA Kendall y Aventura son dos de los cinco centros de trauma, y Mercy atiende derrames e infartos. Un paciente al 250% FPL está bien cubierto en Jackson o Baptist, pero solo parcialmente en HCA.

Nicklaus es gratuito hasta el 200% FPL. Su política cubre a ciudadanos e inmigrantes con presencia legal, exige que primero se descarte Medicaid y cubre solo a proveedores empleados por Nicklaus. No indica si una familia puede ser aprobada antes de una atención programada; pregunte al 888-538-3036.

Programas de asistencia

UHealth Tower (University of Miami)

Pida
Asistencia financiera (atención caritativa).

Cuánto dura una aprobación de preevaluación

UHealth Tower
La aprobación se aplica a fechas de servicio pasadas con saldo pendiente; la política no dice que cubra atención futura.

Requisitos

Quién califica

Gratis hasta el 300% FPL; hasta el 400% si el saldo supera el 25% del ingreso. Los pacientes con seguro también califican si el saldo después del seguro es de $1,000 o más y el ingreso llega hasta el 300% FPL. Debe estar legalmente en EE. UU.; hay que confirmar si un caso de asilo pendiente cuenta. Para la atención no urgente, el paciente debe vivir en Florida; la política no exige residencia en Florida para la atención de emergencia. Primero debe resolverse la elegibilidad para Medicaid. Quienes ya reciben atención caritativa en Jackson pueden ser aprobados sin una solicitud completa.

Qué llevar

La declaración federal de impuestos más reciente (preferida), o W-2, talones de pago o 1099, formularios de desempleo, una carta de salario del empleador, o 3 meses de estados de cuenta bancarios.
Residencia / inmigración
Debe estar legalmente en EE. UU.; residente de Florida para atención no urgente
Cuidado
El requisito de presencia legal; confírmelo antes de contar con él para pacientes con casos migratorios pendientes. Algunos médicos que trabajan en centros de UHealth no siguen la política de UHealth; UHealth publica una lista de ellos, así que pregunte si sus médicos están cubiertos.

Pólizas de accidentes e indemnización hospitalaria

Se aplica a la factura

En UHealth Tower (University of Miami), tener una póliza de accidentes o de indemnización hospitalaria no le impide calificar por sí solo. Cuente con que el hospital aplique primero a su factura lo que la póliza paga; el resto de la factura se evalúa según sus ingresos. Si el hospital le pregunta por otros seguros, beneficios o ingresos, hable de su póliza.

Plan de salud: asistencia para gastos de bolsillo: Sí, con límites. La asistencia financiera de UHealth Tower (University of Miami) puede ayudar con deducibles y copagos solo en algunos casos: saldo después del seguro de $1,000 o más, ingresos hasta 300% FPL.

“A validation must be completed to ensure that if any portion of the patient's medical services can be paid by any federal or state governmental health care program (e.g., Medicare, Medicaid, Tricare, Medicare secondary payer), private insurance company, or other private, non-governmental third-party payer, that the payment has been received and posted to the account. Financial assistance will not be granted until outstanding third-party payer liability has been resolved.”

Texto original en inglés.
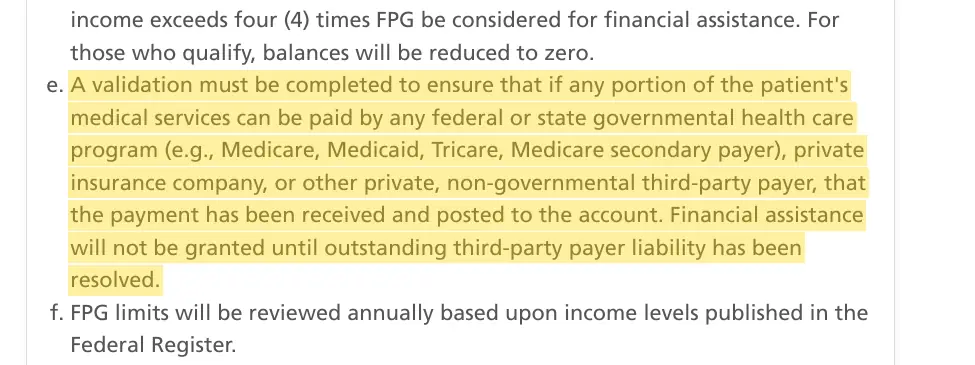
Véalo en la política (página 6)Sección de la política de UHealth Tower (University of Miami) sobre otras coberturas y pagos, resaltada

Política de asistencia financiera de UHealth Tower (University of Miami), página 6. Resaltado añadido por sinsubsidio.com.

Dónde lo dice: Política de asistencia financiera de UHealth Tower (University of Miami), página 6. El hospital tiene la última palabra.

Cómo aplicar

Cuándo

La política aplica a fechas de servicio pasadas con saldo; no dice que la aprobación cubra atención futura. No indica fecha límite.
Preevaluación para atención programada
No se menciona
Diga“Quiero solicitar asistencia financiera de UHealth para mi saldo.”

Cómo pedir asistencia financiera en cada hospital de Miami-Dade

En todos los hospitales

Ninguna frase hace que un paciente califique. La elegibilidad depende de los ingresos, el tamaño de la familia, la residencia y a veces el estatus migratorio, y los pacientes deben responder con la verdad. Lo que logran las palabras correctas es que un paciente elegible pida el programa correcto, en el momento correcto, sin renunciar a la ayuda por error. Lea esto antes de necesitar atención.

Primero pedir, después pagar
“Quiero solicitar asistencia financiera. Por favor, deme la solicitud y el resumen en lenguaje sencillo.”
Si le preguntan si tiene seguro médico
“No, no tengo seguro médico.” Por qué es cierto: el seguro médico le paga al hospital por su atención. Las pólizas de accidentes, de indemnización hospitalaria y de enfermedad específica le pagan a usted una cantidad fija en efectivo, sin importar la factura. La ley federal (HIPAA y la ACA) las considera «beneficios exceptuados», no seguro médico. Un programa de descuento médico tampoco es seguro.
Si le preguntan por otros seguros, beneficios o ingresos
“Tengo una póliza que me paga a mí, no al hospital; por ejemplo, si tengo un accidente.” Esto vale para cualquier pregunta o formulario sobre otros seguros, coberturas, beneficios, fuentes de pago o ingresos. Si le piden detalles, dé el nombre de la póliza y lo que paga.
Si le piden pagar o aceptar un descuento
“No puedo pagar hoy. Por favor, evalúenme para asistencia financiera antes de aceptar cualquier pago o descuento.”
Al salir del hospital
“¿Ya empezaron a evaluar mi asistencia financiera? ¿Cuál es la fecha límite y dónde envío mis documentos?”
No haga esto
Pagar con tarjeta de crédito, inscribirse en financiamiento médico ni firmar un plan de pagos antes de solicitar.
Preguntas de inmigración
Nunca retrase la atención de emergencia. Si tiene por delante una solicitud de green card, un abogado de inmigración o un representante acreditado puede decirle si usar un programa podría afectarla.

Contacto y ubicación

Teléfono

Asistencia financiera: (305) 689-3923

Contacto
Consejero financiero de UHealth Tower 305-689-3923; facturación general 305-243-2900; correo charityrequest@miami.edu

Región

Miami-Dade, Florida

Buscar en mapas

La guía no publica la dirección del hospital; este enlace abre una búsqueda por nombre en Google Maps.

Fuentes de la guía de Miami-Dade (13)
Fuentes de Miami-Dade (9) · fechas de políticas 2024
Back to results
Miami-Dade · Florida

UHealth Tower

UHealth Tower (University of Miami)

  • SStroke
  • HHeart attack (cath)
Free care up to
300% (400% if bills exceed 25% of income)

Above that: None

Overview

Free care up to
300% (400% if bills exceed 25% of income)
Above that
None
Residency / immigration
Must be in the US legally; Florida resident for non-emergency care
Pre-screening for planned care
Not mentioned

Would care be free for my household?

Pick your household income as a percentage of FPL. It uses the same rule as the finder.

Pick an income level to see the result.

Accident and hospital indemnity policies: Applied to bill Having one of these policies doesn’t stop you from qualifying. What it pays goes toward the bill; the rest is judged by your income. See the policy wording

Health plan: out-of-pocket assistance: Yes, limits (balance after insurance of $1,000 or more, income up to 300% FPL)

Regional context: Miami-Dade

Palmetto, Hialeah, North Shore and Coral Gables are the former Steward hospitals, now run by Healthcare Systems of America (HSA).

What stands out for patients

The most generous programs are at 300% FPL. That covers Jackson (four hospitals), Baptist (six) and UHealth Tower.

Baptist no longer caps household income. Its policy revised September 29, 2026 dropped the $75,000 limit, so free care now reaches 300% FPL for any family size ($99,000 a year for a family of four).

Immigration rules vary. HSA's policy explicitly accepts undocumented patients, and Baptist states no immigration rule. UHealth and Mount Sinai require legal presence or residency, and Jackson's Prime procedure (SOP 1.07, revised September 30, 2026) lets undocumented Miami-Dade residents enroll; only visitors on a B1/B2 visa that is still in status are excluded. Whether a pending asylum case counts as legal presence at UHealth and Mount Sinai should be confirmed with each hospital.

HCA stops at 200%. HCA Kendall and Aventura are two of the five trauma centers, and Mercy handles stroke and heart attacks. A patient at 250% FPL is well covered at Jackson or Baptist but only partly at HCA.

Nicklaus is free up to 200% FPL. Its policy covers U.S. citizens and lawfully present immigrants, requires that Medicaid be ruled out first, and covers only Nicklaus-employed providers. It doesn't say whether a family can be approved before scheduled care; ask at 888-538-3036.

Assistance programs

UHealth Tower (University of Miami)

Ask for
Financial assistance (charity care).

How long a pre-screening approval lasts

UHealth Tower
Approval applies to past dates of service with an outstanding balance; the policy doesn't say it covers future care.

Requirements

Who qualifies

Free up to 300% FPL; up to 400% if the balance exceeds 25% of income. Insured patients also qualify if the balance after insurance is $1,000 or more and income is up to 300% FPL. Must be in the U.S. legally; whether a pending asylum case counts should be confirmed. For non-emergency care the patient must live in Florida; the policy doesn't require Florida residency for emergency care. Medicaid eligibility must be resolved first. Patients who already receive charity care at Jackson may be approved without a full application.

What to bring

Most recent federal tax return (preferred), or W-2s, pay stubs or 1099s, unemployment forms, an employer wage letter, or 3 months of bank statements.
Residency / immigration
Must be in the US legally; Florida resident for non-emergency care
Watch out
The legal-presence requirement; confirm before relying on it for patients with pending immigration cases. Some doctors who work at UHealth facilities don't follow the UHealth policy; UHealth publishes a list of them, so ask whether your doctors are covered.

Accident and hospital indemnity policies

Applied to bill

At UHealth Tower (University of Miami), having an accident or hospital indemnity policy doesn’t by itself stop you from qualifying. Expect the hospital to apply what the policy pays to your bill first; the rest of the bill is judged by your income. If the hospital asks about other insurance, benefits or income, tell them about your policy.

Health plan: out-of-pocket assistance: Yes, limits. UHealth Tower (University of Miami)’s financial assistance can help with deductibles and copays only in some cases: balance after insurance of $1,000 or more, income up to 300% FPL.

“A validation must be completed to ensure that if any portion of the patient's medical services can be paid by any federal or state governmental health care program (e.g., Medicare, Medicaid, Tricare, Medicare secondary payer), private insurance company, or other private, non-governmental third-party payer, that the payment has been received and posted to the account. Financial assistance will not be granted until outstanding third-party payer liability has been resolved.”

See it in the policy (page 6)Section of UHealth Tower (University of Miami)’s policy about other coverage and payments, highlighted

UHealth Tower (University of Miami) financial assistance policy, page 6. Highlight added by withoutsubsidy.com.

Where it says it: UHealth Tower (University of Miami) financial assistance policy, page 6. The hospital makes the final decision.

How to apply

When

The policy applies to past dates of service with a balance; it doesn't say approval covers future care. No deadline stated.
Pre-screening for planned care
Not mentioned
Say“I'd like to apply for UHealth financial assistance for my balance.”

How to ask for financial assistance at each Miami-Dade hospital

For every hospital

No particular words make a patient qualify. Eligibility depends on income, household size, residency and sometimes immigration status, and patients must answer truthfully. What the right words do is make sure an eligible patient asks for the correct program, at the right time, without giving up help by accident. Read this before you need care.

Ask first, pay later
“I'd like to apply for financial assistance. Please give me the application and the plain-language summary.”
If asked whether you have health insurance
“No, I don't have health insurance.” Why this is true: health insurance pays the hospital for your care. Accident, hospital indemnity and specified-disease policies pay you a fixed amount of cash, no matter what the bill is. Federal law (HIPAA and the ACA) treats them as “excepted benefits,” not health insurance. A discount medical program isn't insurance either.
If asked about other insurance, benefits or income
“I have a policy that pays me, not the hospital, for example if I have an accident.” This applies to any question or form about other insurance, coverage, benefits, sources of payment or income. If they ask for details, give the policy name and what it pays.
If asked to pay or take a discount
“I can't pay today. Please screen me for financial assistance before I agree to any payment or discount.”
At discharge
“Has my financial assistance screening started? What's the deadline, and where do I send my documents?”
Don't
Pay with a credit card, sign up for medical financing, or sign a payment plan before applying.
Immigration questions
Never delay emergency care. If you have a green card application ahead, an immigration attorney or accredited representative can tell you whether using a program could affect it.

Contact & location

Phone

Financial assistance: (305) 689-3923

Contact
UHealth Tower financial counselor 305-689-3923; general billing 305-243-2900; email charityrequest@miami.edu

Region

Miami-Dade, Florida

Search on maps

The guide doesn't publish the hospital's address; this link opens a name search on Google Maps.
Sources for the Miami-Dade guide (13)
Sources for Miami-Dade (9) · policy dates 2024